El Real Decreto-ley 29/2026, de 6 de octubre, introduce importantes medidas relacionadas con el mercado residencial. Una de las principales novedades afecta a determinadas compras de viviendas realizadas por grandes tenedores, fondos y entidades especializadas en adquirir inmuebles o carteras de préstamos hipotecarios impagados.
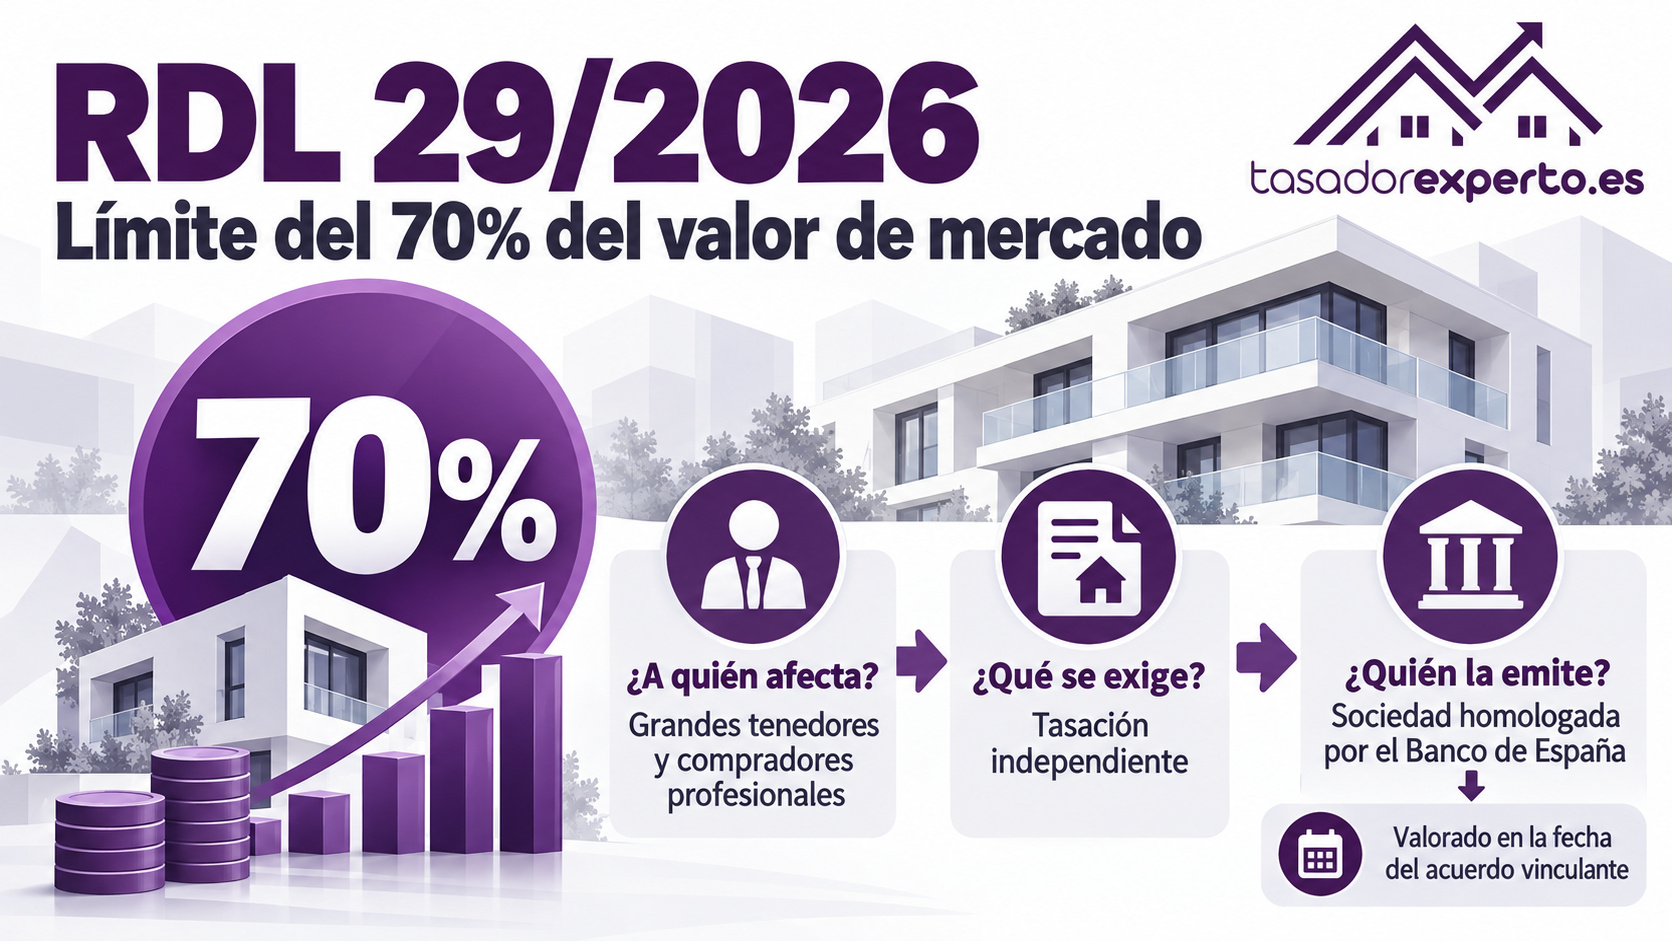
En estas operaciones, el precio de adquisición no podrá ser inferior, con carácter general, al 70 % del valor de mercado de la vivienda. Para acreditar dicho valor será necesario disponer de una tasación independiente realizada por una sociedad de tasación homologada e inscrita en el Banco de España.
La medida entró en vigor el 8 de octubre de 2026, un día después de su publicación en el BOE, y está prevista hasta el 31 de diciembre de 2030. boe.es
En este artículo explicamos a quién afecta, cómo debe determinarse el valor de mercado y qué características debe reunir la tasación.
Índice
- 1 ¿Qué establece el RDL 29/2026 sobre la compra de viviendas?
- 2 ¿A quién afecta el límite del 70 %?
- 3 ¿Cómo se calcula el 70 % del valor de mercado?
- 4 ¿Qué se entiende por contraprestación total efectiva?
- 5 ¿Quién debe realizar la tasación exigida por el RDL 29/2026?
- 6 ¿En qué fecha debe valorarse la vivienda?
- 7 ¿Qué inmuebles están afectados?
- 8 Excepciones previstas por la norma
- 9 Documentación necesaria para realizar la tasación
- 10 ¿Cuánto cuesta una tasación para el RDL 29/2026?
- 11 Cómo encargar una tasación conforme al RDL 29/2026
- 12 Solicite presupuesto para una tasación homologada
- 13 Preguntas frecuentes
¿Qué establece el RDL 29/2026 sobre la compra de viviendas?
El artículo 1 del RDL 29/2026 limita determinadas adquisiciones de viviendas efectuadas por compradores profesionales.
Cuando resulte aplicable la norma, estas entidades no podrán adquirir una vivienda por una contraprestación inferior al 70 % de su valor de mercado.
La finalidad de la medida es evitar que determinadas viviendas y carteras hipotecarias se adquieran por importes excesivamente alejados de su valor real. No se trata de una regla general aplicable a todas las compraventas entre particulares, sino de una limitación dirigida a ciertos compradores y operaciones.
Para comprobar si una adquisición respeta ese porcentaje resulta necesario:
- Determinar el valor de mercado de la vivienda.
- Calcular el 70 % de ese valor.
- Comparar el resultado con la contraprestación total efectiva de la operación.
- Conservar el informe de tasación que justifique el valor utilizado.
Si necesita conocer cómo se realizan estas valoraciones, puede consultar nuestra explicación sobre la metodología de valoración inmobiliaria.
¿A quién afecta el límite del 70 %?
La medida se dirige principalmente a:
- Entidades, con o sin personalidad jurídica, dedicadas a adquirir inmuebles por debajo de su valor de mercado.
- Entidades que compren carteras de préstamos hipotecarios impagados.
- Personas jurídicas que tengan la consideración legal de grandes tenedores.
- Entidades pertenecientes al mismo grupo que las anteriores.
- Entidades o personas que actúen por cuenta de alguno de estos compradores.
Por tanto, el límite no se aplica automáticamente a cualquier persona que compre una vivienda a un precio reducido.
Un particular que compra una vivienda para residir en ella no queda incluido por el mero hecho de haber negociado un precio inferior al inicialmente solicitado. La aplicación de la norma depende fundamentalmente de la condición del comprador y de las características de la operación.
¿Cómo se calcula el 70 % del valor de mercado?
El cálculo matemático es sencillo:
Valor de mercado de la vivienda × 70 % = contraprestación mínima
Por ejemplo, si una vivienda presenta un valor de mercado de 200.000 euros:
200.000 € × 0,70 = 140.000 €
En una operación sujeta al RDL 29/2026, la contraprestación total efectiva no podría ser inferior a 140.000 euros, salvo que concurriera alguna de las excepciones previstas en la norma.
El aspecto más relevante no es la operación matemática, sino la correcta determinación del valor de mercado. Este valor no puede fijarse únicamente mediante:
- El precio anunciado en un portal inmobiliario.
- Una estimación automatizada obtenida en internet.
- El valor catastral.
- El valor de referencia de Catastro.
- Una oferta realizada por el comprador.
- Una opinión comercial sin informe técnico.
El valor debe obtenerse mediante una tasación independiente, referida al momento correspondiente y emitida por una entidad que reúna los requisitos legales.
Si desea conocer las diferencias entre los distintos tipos de informes, consulte nuestra guía sobre tasación y valoración inmobiliaria.
¿Qué se entiende por contraprestación total efectiva?
Para comprobar el cumplimiento del límite no debe observarse únicamente el precio que figura como importe principal de la compraventa.
El RDL 29/2026 establece que la contraprestación total efectiva comprende la suma de:
- Las cantidades pagadas o comprometidas.
- Las deudas asumidas por el adquirente.
- Las prestaciones accesorias.
- Las ventajas patrimoniales vinculadas a la transmisión.
- Los importes satisfechos directa o indirectamente por personas relacionadas con el comprador.
Esto impide que una parte del precio económico real de la operación quede fuera del cálculo mediante pagos accesorios, asunción de obligaciones o acuerdos paralelos. boe.es
Por ejemplo, si el comprador paga 130.000 euros y asume una deuda vinculada al inmueble por valor de 15.000 euros, la contraprestación total efectiva podría alcanzar los 145.000 euros. La operación deberá analizarse en conjunto y no únicamente a partir del importe abonado directamente al vendedor.
¿Quién debe realizar la tasación exigida por el RDL 29/2026?
La norma exige que el valor de mercado sea determinado por una sociedad de tasación homologada e inscrita en el Banco de España, que deberá actuar con independencia respecto de las partes.
Además:
- La tasación debe referirse a la fecha del acuerdo vinculante.
- El informe debe justificar técnicamente el valor de mercado.
- La sociedad de tasación debe ser independiente de comprador y vendedor.
- La parte compradora debe aportar el informe.
- La entidad emisora debe figurar en el registro correspondiente del Banco de España.
No debe confundirse al técnico que visita el inmueble con la sociedad que valida y emite formalmente el informe. En las finalidades sometidas a homologación, el documento debe tramitarse a través de una sociedad autorizada.
Puede ampliar esta información en nuestra guía de sociedades de tasación homologadas por el Banco de España. El Banco de España confirma que estas sociedades deben superar el procedimiento de homologación e inscripción correspondiente. Banco de España
¿En qué fecha debe valorarse la vivienda?
El RDL 29/2026 establece que el valor debe determinarse en la fecha del acuerdo vinculante.
Este requisito es importante porque el mercado inmobiliario puede evolucionar entre:
- El inicio de las negociaciones.
- La presentación de una oferta.
- La firma de un contrato privado.
- La formalización de arras.
- La escritura pública de compraventa.
No siempre será suficiente utilizar una tasación antigua, aunque el informe se hubiera emitido pocos meses antes. Será necesario comprobar si la fecha y finalidad de la valoración permiten justificar correctamente el valor exigido en la operación concreta.
Por este motivo, antes de encargar el informe conviene facilitar a la sociedad de tasación la documentación del acuerdo y explicar claramente la finalidad de la valoración.
¿Qué inmuebles están afectados?
La limitación se centra en la adquisición de viviendas y comprende tanto operaciones a título oneroso como determinadas adquisiciones a título gratuito.
En la práctica, pueden quedar comprendidos:
- Pisos.
- Apartamentos.
- Viviendas unifamiliares.
- Chalets adosados, pareados o independientes.
- Viviendas integradas en edificios residenciales.
- Determinados edificios residenciales terminados.
La tipología del inmueble influye en las comprobaciones y en la metodología aplicable. No requiere el mismo análisis un piso dentro de un edificio que una vivienda unifamiliar con parcela, anexos, edificaciones auxiliares o posibles incidencias urbanísticas.
Para inmuebles residenciales puede consultar nuestros servicios de tasador de viviendas, tasador de pisos y tasador de chalets.
Excepciones previstas por la norma
El límite del 70 % no se aplica de forma indiscriminada. El RDL contempla diversas excepciones, entre ellas determinadas adquisiciones:
- Realizadas por entidades públicas dedicadas a promover o gestionar vivienda social y asequible.
- Destinadas a vivienda habitual a precio social o asequible durante el periodo legalmente establecido.
- Vinculadas a residencias para personas que necesitan atención sociosanitaria.
- Destinadas a determinados colectivos vulnerables.
- Relacionadas con la protección de víctimas de violencia de género.
- Incluidas en determinados supuestos vinculados a códigos de buenas prácticas.
Asimismo, la norma preserva ciertas transmisiones elevadas a escritura pública antes de su entrada en vigor, aunque estuvieran pendientes de inscripción, con las condiciones establecidas en el propio artículo. boe.es
Debido a la relevancia jurídica y económica de estas excepciones, su aplicación debe analizarse individualmente. La tasación determina el valor del inmueble, pero no sustituye el asesoramiento jurídico necesario para decidir si una operación está incluida o excluida del límite.
Documentación necesaria para realizar la tasación
La documentación concreta dependerá del inmueble, pero normalmente se solicitará:
- Nota simple registral actualizada.
- Referencia catastral.
- Escritura de propiedad o título correspondiente.
- Planos, si están disponibles.
- Información sobre superficies, anexos y elementos vinculados.
- Documentación urbanística cuando sea necesaria.
- Datos del acuerdo vinculante y fecha de valoración requerida.
- Información sobre ocupación, arrendamientos o limitaciones existentes.
También será necesaria una visita al inmueble para comprobar su estado, distribución, superficies, calidades, conservación y entorno.
La falta de documentación o las discrepancias entre Registro, Catastro y realidad física pueden condicionar el informe. Es recomendable detectarlas antes de que la operación alcance una fase avanzada.
¿Cuánto cuesta una tasación para el RDL 29/2026?
El precio dependerá de varios factores:
- Tipo de inmueble.
- Superficie construida.
- Existencia de garajes, trasteros o anexos.
- Ubicación.
- Complejidad registral o urbanística.
- Necesidad de valorar un edificio completo o una cartera.
- Número de viviendas incluidas.
- Plazo solicitado.
- Sociedad de tasación encargada de emitir el informe.
Una tasación individual de una vivienda no tendrá el mismo coste que la valoración coordinada de una cartera inmobiliaria.
Puede consultar información orientativa en nuestra página sobre el precio de una tasación inmobiliaria. Para operaciones con varias viviendas será necesario solicitar un presupuesto personalizado.
Cómo encargar una tasación conforme al RDL 29/2026
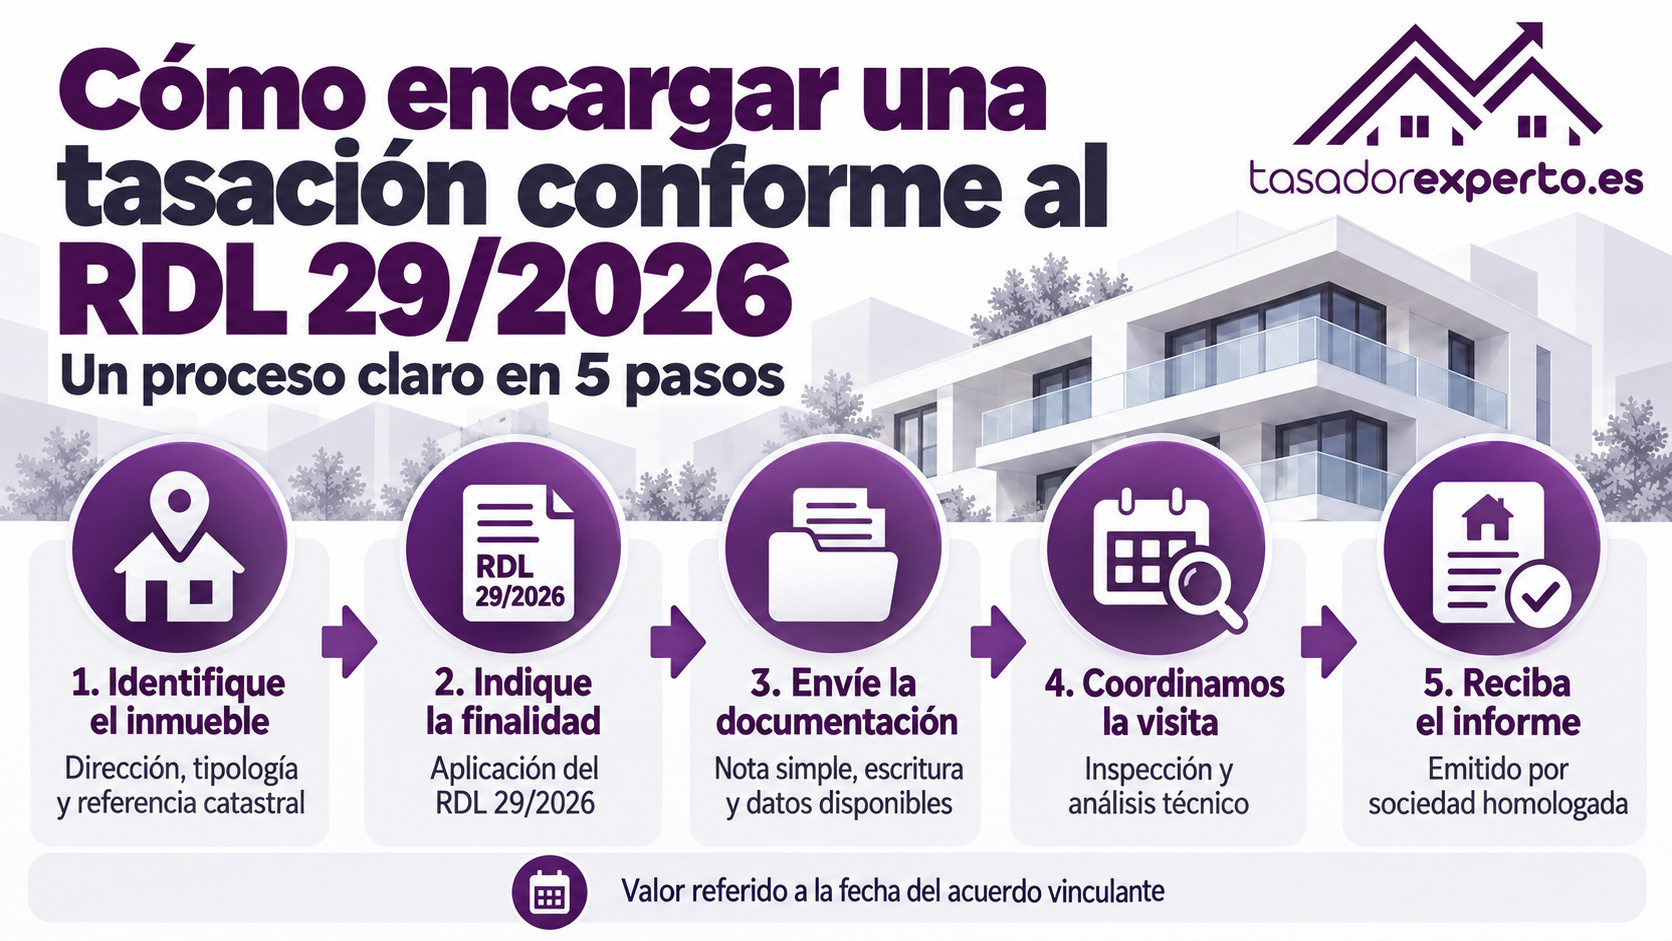
El proceso habitual consta de los siguientes pasos:
- Identificación del inmueble o conjunto de inmuebles.
- Confirmación de la finalidad regulatoria del informe.
- Revisión inicial de la documentación disponible.
- Preparación del presupuesto.
- Asignación del técnico y coordinación de la visita.
- Inspección del inmueble.
- Análisis registral, catastral, urbanístico y de mercado.
- Elaboración y revisión del informe.
- Validación por la sociedad de tasación homologada.
- Entrega del documento al solicitante.
Antes de comenzar es especialmente importante indicar que el informe se necesita para una operación sometida al RDL 29/2026. De este modo podrán definirse correctamente la fecha de valoración, la finalidad y los requisitos del encargo.
Solicite presupuesto para una tasación homologada
Si necesita determinar el valor de mercado de una vivienda o de una cartera inmobiliaria conforme al RDL 29/2026, en Tasador Experto podemos estudiar las características de la operación y preparar un presupuesto adaptado.
Trabajamos con técnicos especializados y sociedades de tasación homologadas por el Banco de España para realizar informes en cualquier provincia de España.
Solicite presupuesto indicando:
- Dirección o referencia catastral.
- Tipo de inmueble.
- Superficie aproximada.
- Número de activos.
- Finalidad del informe.
- Fecha prevista del acuerdo.
- Plazo de entrega necesario.
Este contenido tiene carácter informativo y no sustituye el asesoramiento jurídico sobre la aplicación del RDL 29/2026 a una operación concreta.
Preguntas frecuentes
¿El límite del 70 % se aplica a todas las compraventas?
No. Se dirige a determinadas adquisiciones realizadas por compradores profesionales, grandes tenedores y entidades relacionadas con ellos. No se aplica automáticamente a una compraventa ordinaria entre particulares.
¿Puede utilizarse una valoración online?
Una estimación automatizada puede servir como orientación inicial, pero no sustituye el informe independiente emitido por una sociedad de tasación homologada que exige la norma.
¿Quién aporta el informe?
El RDL 29/2026 establece que el informe debe ser aportado por la parte compradora.
¿Cuándo debe estar valorado el inmueble?
El valor de mercado debe determinarse en la fecha del acuerdo vinculante.
¿El valor catastral sirve para calcular el 70 %?
No debe confundirse el valor catastral con el valor de mercado exigido por el RDL. La norma exige una tasación independiente emitida por una sociedad homologada e inscrita en el Banco de España.
¿La tasación debe realizarla un tasador homologado?
La expresión técnicamente más precisa es tasación emitida por una sociedad de tasación homologada. El técnico realiza la inspección y el análisis, mientras que la sociedad homologada revisa y emite el informe conforme al procedimiento aplicable.
